Memiliki penghasilan setiap bulan belum tentu membuat kondisi keuangan menjadi aman. Tanpa perencanaan yang baik, uang dapat habis untuk berbagai pengeluaran tanpa diketahui secara jelas penggunaannya.
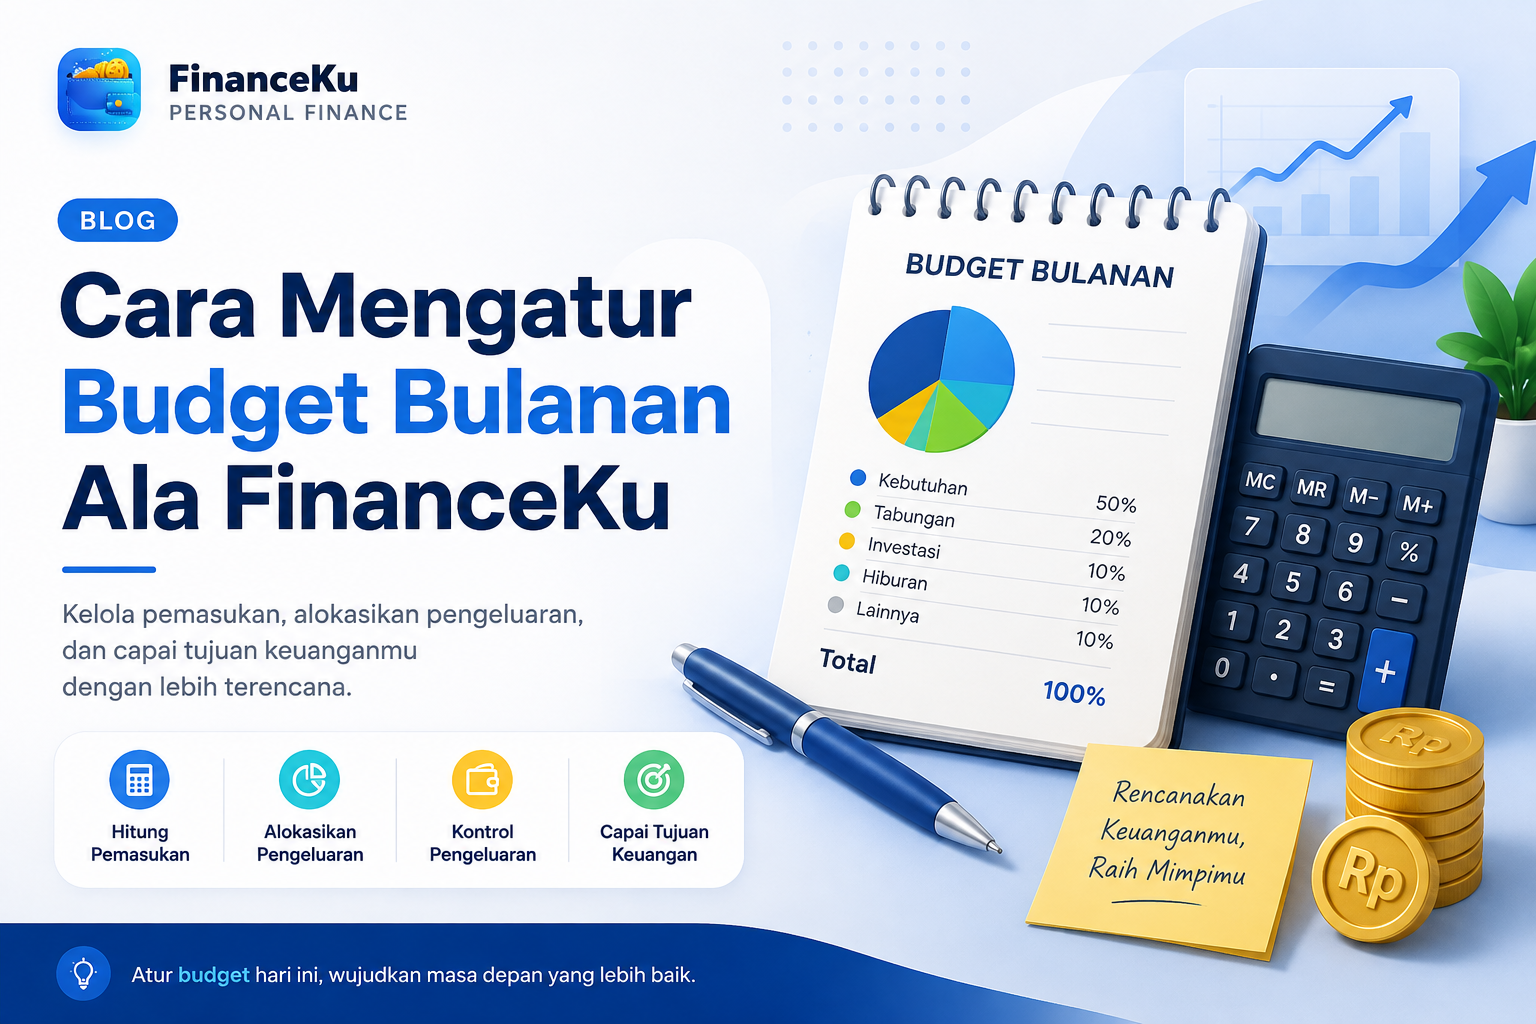
Budget bulanan membantu kita menentukan ke mana setiap rupiah harus dialokasikan. Dengan perencanaan yang tepat, kebutuhan tetap terpenuhi, tabungan bertambah, investasi berjalan, dan tujuan keuangan menjadi lebih mudah dicapai.
Berikut cara sederhana mengatur budget bulanan ala FinanceKu.
1. Hitung Total Pemasukan
Langkah pertama adalah mencatat seluruh pemasukan yang diterima dalam satu bulan, seperti:
Gaji utama
Pendapatan usaha
Penghasilan tambahan
Bonus atau komisi
Pendapatan pasif
Gunakan pemasukan bersih setelah potongan sebagai dasar penyusunan anggaran. Hindari memasukkan pendapatan yang belum pasti agar rencana keuangan tetap realistis.
Sebagai contoh, apabila pemasukan bersih keluarga adalah Rp10.000.000 per bulan, dana tersebut dapat dialokasikan ke beberapa kategori utama.
2. Alokasikan 50% untuk Kebutuhan
Sebanyak 50% dari pemasukan dapat dialokasikan untuk kebutuhan utama. Dengan pemasukan Rp10.000.000, batas anggaran kebutuhan adalah sekitar Rp5.000.000.
Kategori ini dapat mencakup:
Belanja bahan makanan
Biaya tempat tinggal
Listrik, air, dan internet
Transportasi
Biaya pendidikan
Kesehatan
Cicilan wajib
Kebutuhan keluarga lainnya
Dahulukan kebutuhan yang benar-benar penting. Apabila jumlahnya melebihi batas anggaran, periksa kembali pengeluaran yang dapat dikurangi atau diganti dengan pilihan yang lebih hemat.
3. Sisihkan 20% untuk Tabungan
Jangan menabung dari uang yang tersisa. Sebaliknya, sisihkan tabungan sejak awal menerima pemasukan.
Dari pemasukan Rp10.000.000, alokasi 20% berarti Rp2.000.000 untuk tabungan. Dana ini dapat digunakan untuk:
Dana darurat
Biaya pendidikan anak
Pembelian rumah atau kendaraan
Persiapan pernikahan
Biaya perjalanan
Tujuan keuangan lainnya
Pisahkan rekening tabungan dari rekening transaksi harian agar dana tidak mudah terpakai.