Utang dapat membantu memenuhi kebutuhan penting, seperti membeli rumah, kendaraan, peralatan kerja, atau mengembangkan usaha. Namun, cicilan yang terlalu besar dapat membuat penghasilan bulanan habis untuk membayar kewajiban.
Masalahnya bukan hanya pada jumlah utang, tetapi pada kemampuan kita membayar seluruh cicilan tanpa mengorbankan kebutuhan pokok, tabungan, dana darurat, dan tujuan keuangan lainnya.
Karena itu, sebelum mengambil pinjaman baru, penting untuk menghitung rasio cicilan terhadap penghasilan.
Apa Itu Rasio Cicilan?
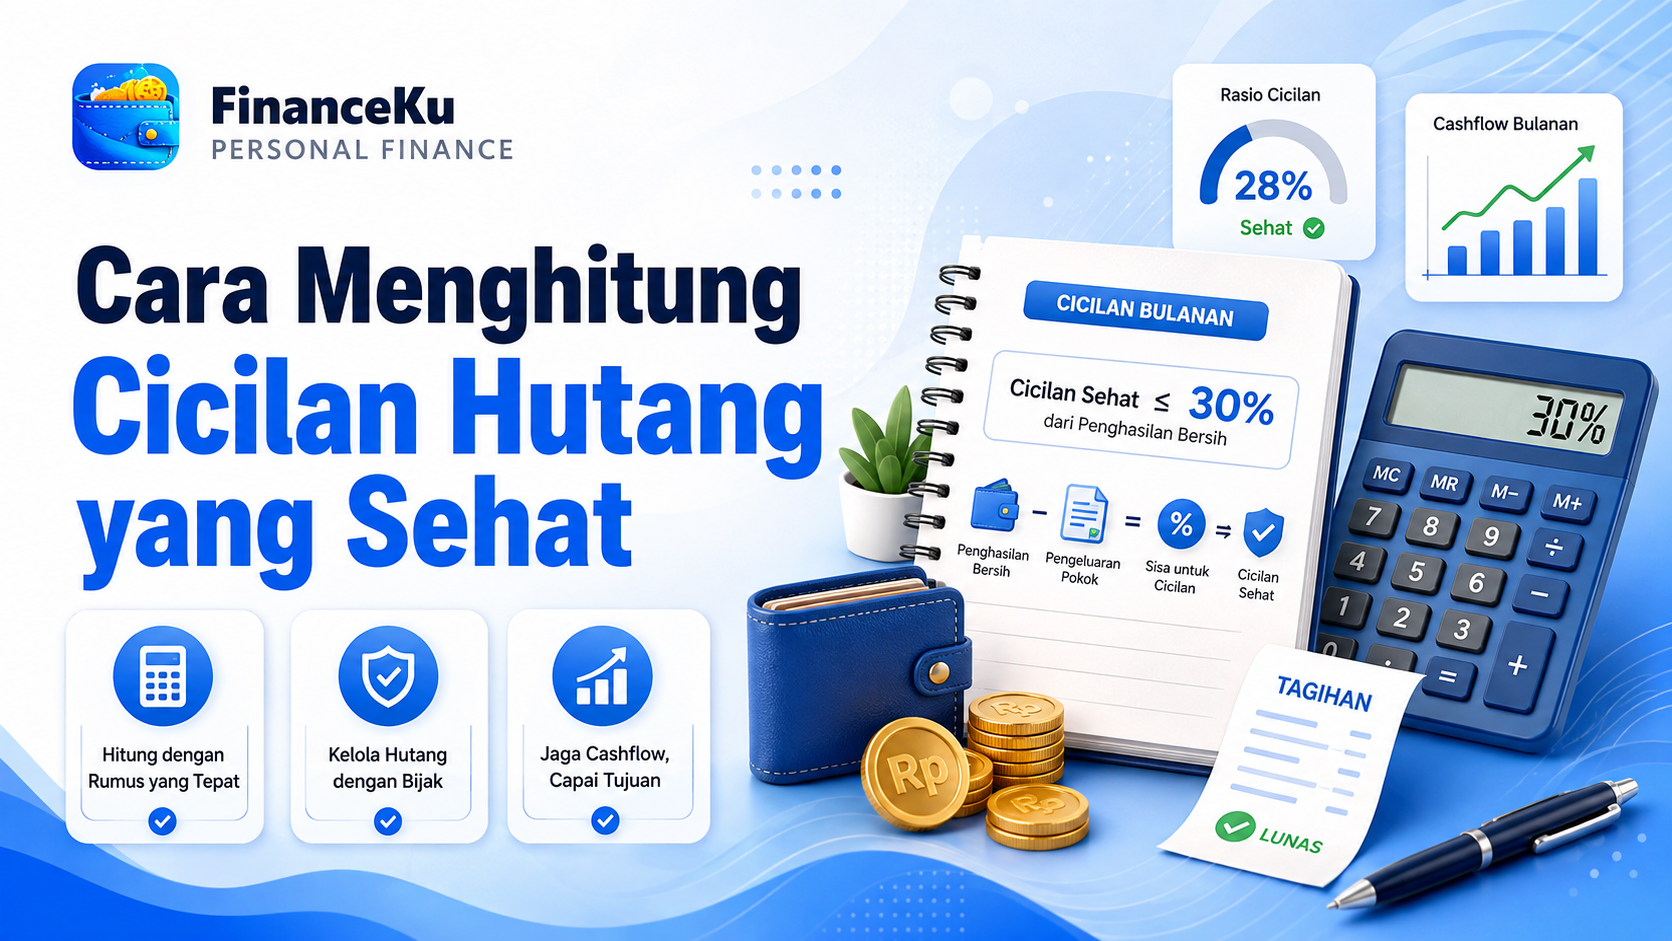
Rasio cicilan adalah perbandingan antara total pembayaran utang setiap bulan dengan penghasilan bulanan. Perhitungan ini membantu kita mengetahui seberapa besar bagian penghasilan yang digunakan untuk membayar utang.
Rumus sederhananya:
Rasio cicilan = Total cicilan bulanan ÷ Penghasilan bersih bulanan × 100%
Dalam perencanaan FinanceKu, batas konservatif yang dapat digunakan adalah maksimal 30% dari penghasilan bersih. Artinya, dari setiap Rp10.000.000 penghasilan bersih, total seluruh cicilan sebaiknya tidak melebihi Rp3.000.000.
Perlu dipahami bahwa lembaga pemberi pinjaman dapat menggunakan metode dan batas yang berbeda. Dalam definisi formal, debt-to-income ratio umumnya membandingkan seluruh pembayaran utang bulanan dengan penghasilan kotor. Consumer Financial Protection Bureau juga menjelaskan bahwa batas rasio dapat berbeda menurut produk dan lembaga pemberi pinjaman.
Cicilan Apa Saja yang Harus Dihitung?
Jangan hanya memasukkan cicilan terbesar. Semua kewajiban bulanan perlu dijumlahkan, antara lain:
Cicilan rumah atau apartemen.
Cicilan kendaraan.
Pinjaman bank.
Kredit tanpa agunan.
Cicilan kartu kredit.
Paylater.
Pinjaman koperasi.
Cicilan barang elektronik.
Pinjaman usaha yang dibayar dari penghasilan pribadi.
Kewajiban utang lainnya.
Meskipun satu cicilan terlihat kecil, beberapa cicilan kecil yang berjalan bersamaan dapat membebani cashflow.