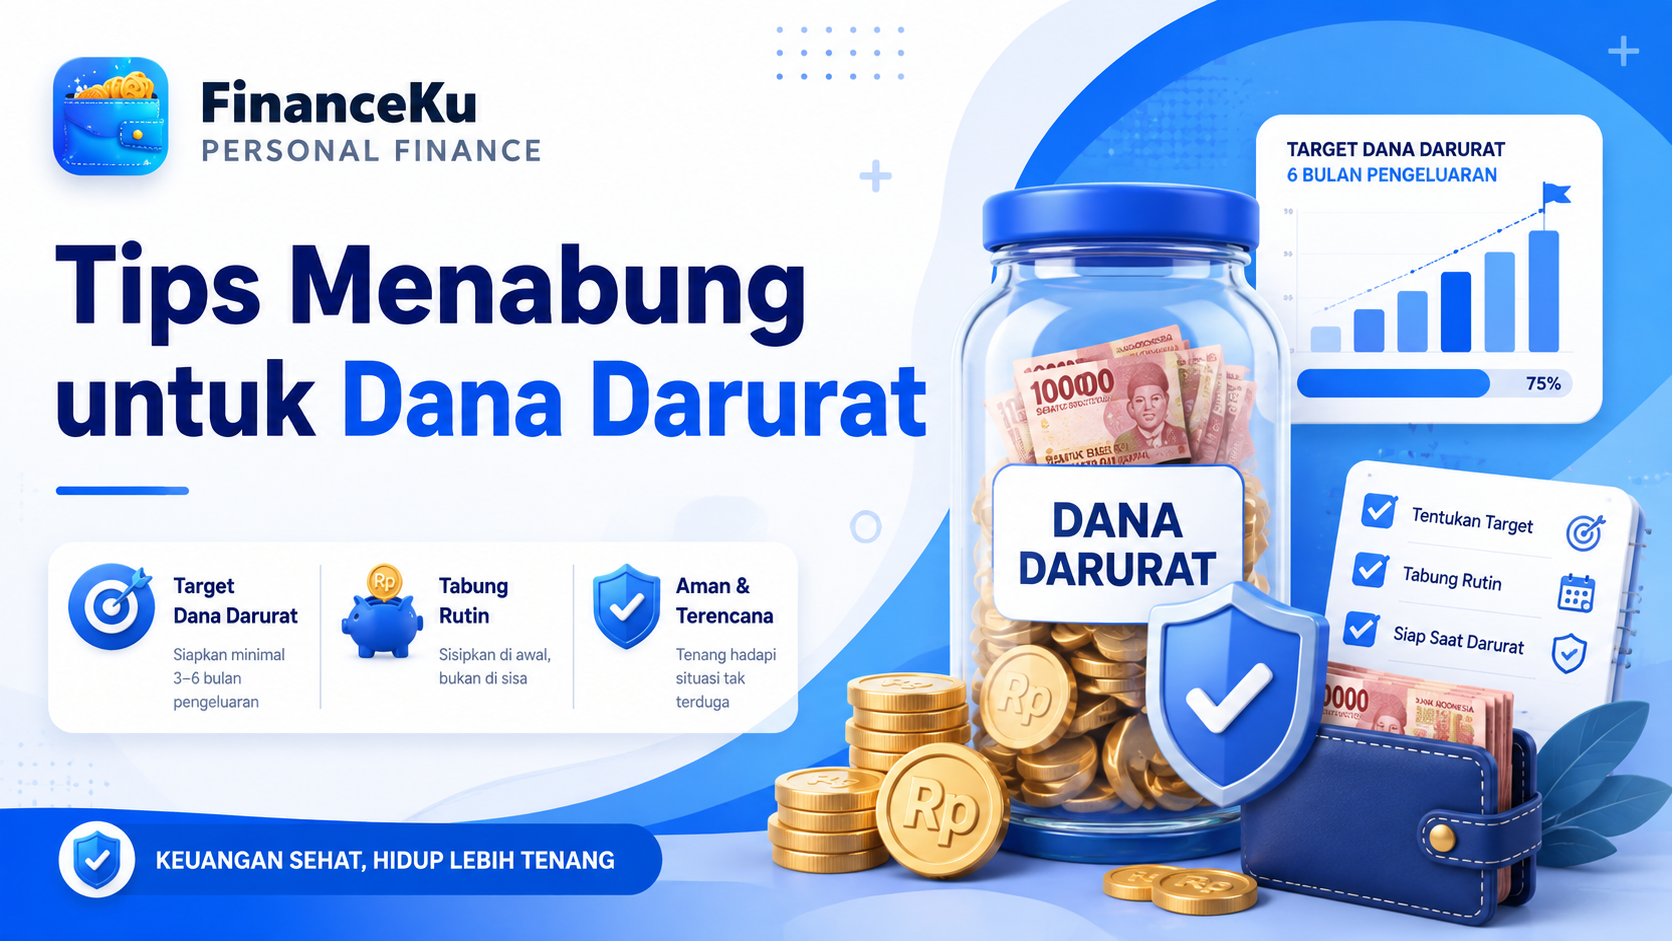
Gunakan pengeluaran wajib sebagai dasar perhitungan, bukan seluruh pengeluaran termasuk hiburan dan belanja yang dapat ditunda.
1. Tentukan Target yang Jelas
Jangan mulai menabung tanpa mengetahui angka yang ingin dicapai. Hitung terlebih dahulu rata-rata kebutuhan wajib bulanan, kemudian kalikan dengan target jumlah bulan.
Contoh pengeluaran wajib:
Tempat tinggal: Rp1.500.000
Makanan: Rp1.500.000
Transportasi: Rp700.000
Listrik, air, dan internet: Rp500.000
Pendidikan dan kesehatan: Rp500.000
Kebutuhan wajib lainnya: Rp300.000
Total pengeluaran wajib adalah Rp5.000.000 per bulan. Dengan target enam bulan, dana darurat yang perlu disiapkan menjadi Rp30.000.000.
Target yang jelas membuat perkembangan tabungan lebih mudah dipantau.
2. Menabung di Awal, Bukan dari Sisa
Kesalahan yang sering terjadi adalah menunggu sisa uang pada akhir bulan untuk ditabung. Dalam praktiknya, uang tersebut sering habis lebih dahulu.
Begitu menerima pemasukan, langsung sisihkan sebagian untuk dana darurat. Gunakan sistem transfer otomatis agar menabung menjadi kebiasaan, bukan keputusan yang harus diulang setiap bulan.
Jika memungkinkan, alokasikan sekitar 10–20% dari pemasukan. Namun, jumlahnya tetap dapat disesuaikan dengan kemampuan keuangan.
Hal yang paling penting bukan seberapa besar setoran pertama, melainkan konsistensinya.
3. Mulai dari Target Kecil
Target enam bulan pengeluaran mungkin terasa besar. Agar lebih ringan, pecah target tersebut menjadi beberapa tahapan:
Tahap pertama: Rp1.000.000.
Tahap kedua: satu bulan pengeluaran.
Tahap ketiga: tiga bulan pengeluaran.
Tahap akhir: enam bulan pengeluaran atau lebih.
Setiap tahapan yang tercapai akan memberikan motivasi untuk melanjutkan. Cara ini juga membuat dana perlindungan mulai terbentuk meskipun target penuh belum tercapai.
4. Pisahkan Rekening Dana Darurat
Simpan dana darurat pada rekening terpisah dari rekening transaksi harian. Tujuannya agar dana tidak tercampur dengan uang belanja dan tidak mudah digunakan untuk kebutuhan lain.