Gaji hampir habis setelah membayar tagihan.
Kebutuhan sehari-hari dibayar menggunakan kartu kredit.
Cicilan lama dibayar menggunakan pinjaman baru.
Pembayaran mulai terlambat.
Tidak memiliki dana darurat.
Tidak dapat menabung setiap bulan.
Sering menggunakan paylater untuk kebutuhan pokok.
Merasa cemas setiap mendekati tanggal jatuh tempo.
Kondisi tersebut menunjukkan bahwa masalahnya bukan sekadar jumlah utang, tetapi cashflow yang sudah terlalu sempit.
Cara Menjaga Cicilan Tetap Sehat
1. Buat daftar seluruh utang
Catat saldo utang, cicilan bulanan, bunga, biaya, tanggal jatuh tempo, dan sisa tenor. Data yang lengkap membantu menentukan prioritas pembayaran.
2. Hindari menambah utang konsumtif
Jangan mengambil cicilan baru hanya karena nominal bulanannya terlihat kecil. Periksa total harga, bunga, biaya administrasi, dan dampaknya terhadap cashflow.
3. Bayar utang berbunga tinggi lebih dahulu
Setelah memenuhi pembayaran minimum seluruh kewajiban, arahkan dana tambahan ke utang berbunga paling tinggi. Strategi ini dapat mengurangi total biaya utang.
4. Sisakan ruang dalam anggaran
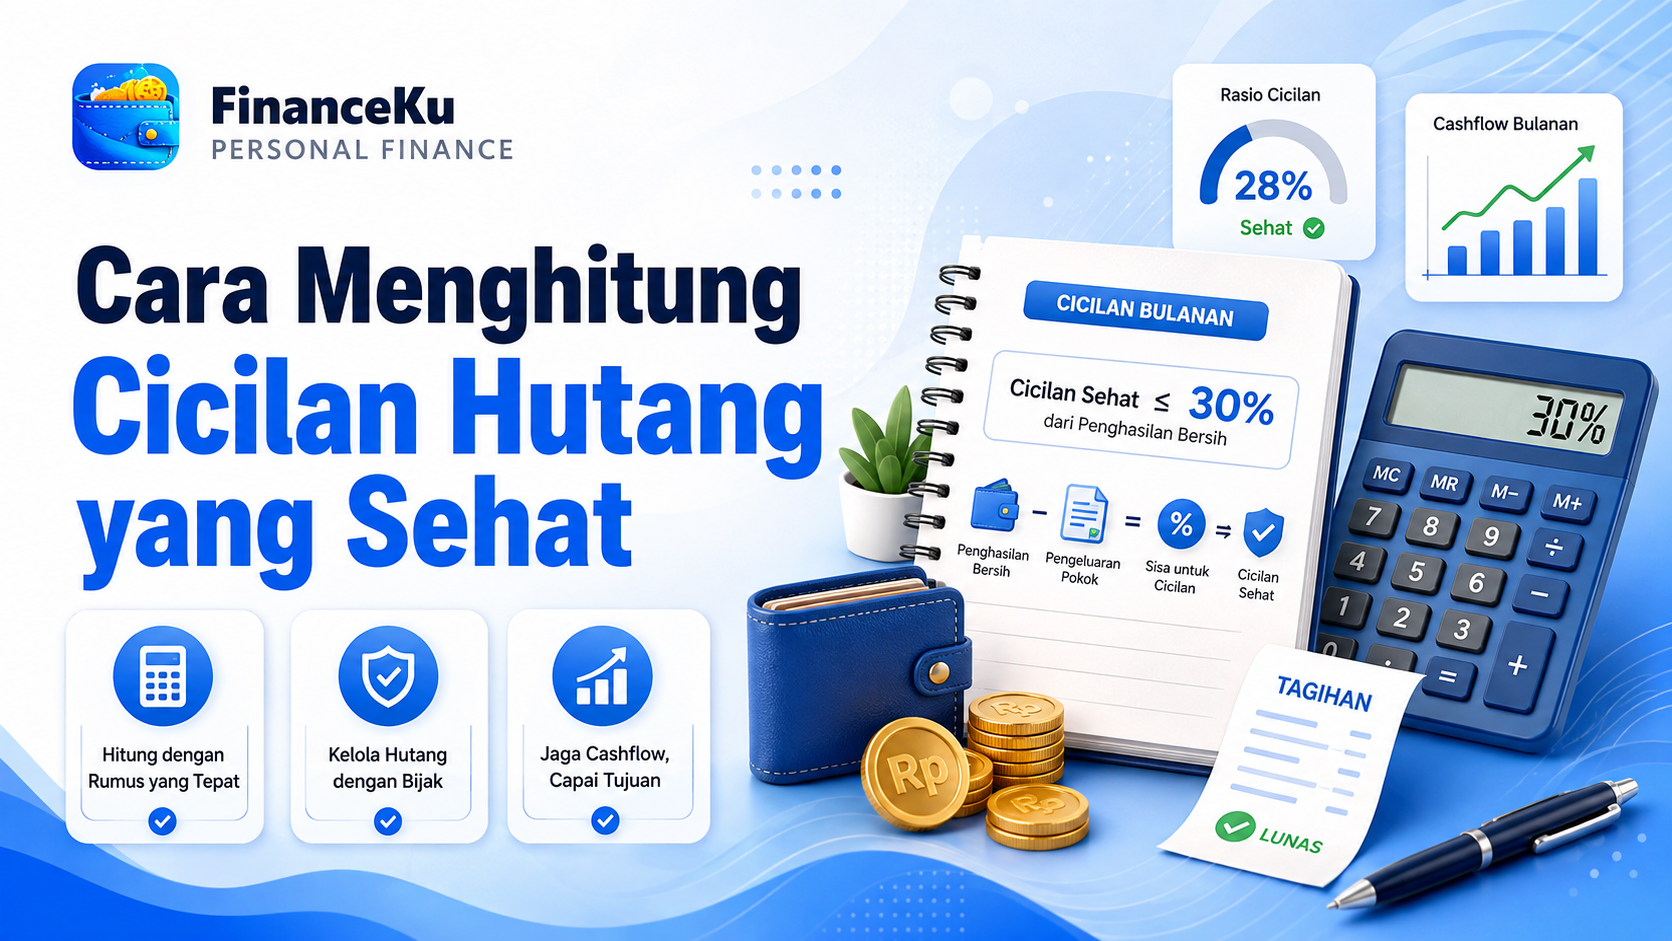
Usahakan rasio cicilan berada di bawah batas maksimal. Ruang tersebut diperlukan untuk menghadapi kenaikan harga, kebutuhan keluarga, atau penurunan pendapatan.
5. Bangun dana darurat
Dana darurat mencegah kita mengambil utang baru ketika kendaraan rusak, ada biaya kesehatan, atau penghasilan terganggu.
6. Bayar tepat waktu
Pembayaran terlambat dapat menimbulkan denda, bunga tambahan, dan memperburuk riwayat kredit. Gunakan pengingat atau pembayaran otomatis jika tersedia.
7. Tinjau opsi restrukturisasi secara hati-hati
Jika pembayaran mulai bermasalah, hubungi lembaga pemberi pinjaman melalui saluran resminya sebelum menunggak lebih jauh. Pastikan memahami perubahan tenor, bunga, biaya, dan jumlah pembayaran keseluruhan.
Kelola Cicilan Lebih Mudah dengan FinanceKu
FinanceKu membantu pengguna melihat hubungan antara penghasilan, pengeluaran, dan kewajiban utang dalam satu sistem.
Melalui FinanceKu, pengguna dapat: