Budi memiliki penghasilan bersih sebesar Rp10.000.000 per bulan. Kewajiban cicilannya adalah:
Cicilan rumah: Rp1.500.000.
Cicilan kendaraan: Rp800.000.
Paylater: Rp300.000.
Cicilan kartu kredit: Rp200.000.
Total cicilan Budi adalah:
Rp1.500.000 + Rp800.000 + Rp300.000 + Rp200.000 = Rp2.800.000
Rasio cicilannya:
Rp2.800.000 ÷ Rp10.000.000 × 100% = 28%
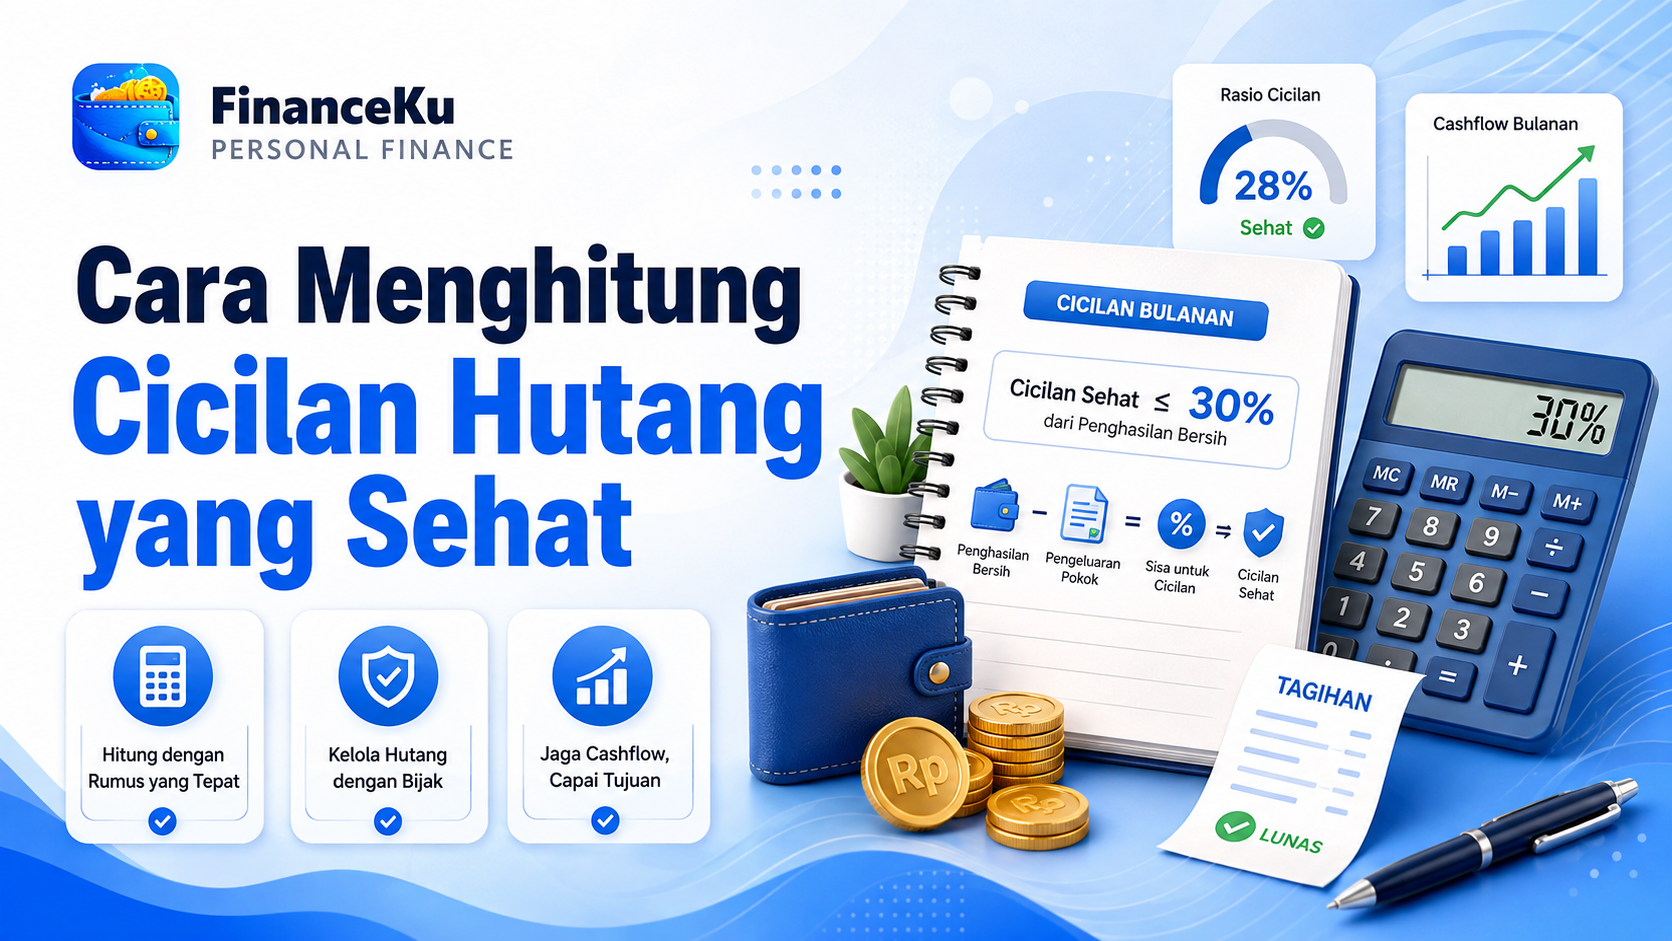
Dengan pendekatan FinanceKu, rasio 28% masih berada di bawah acuan 30%. Namun, Budi tetap perlu memastikan sisa penghasilannya cukup untuk membayar kebutuhan pokok, membangun dana darurat, dan menabung.
Simulasi Batas Cicilan 30%
Berikut gambaran batas cicilan berdasarkan penghasilan bersih:
Penghasilan BersihBatas Cicilan 30%Rp3.000.000Rp900.000Rp5.000.000Rp1.500.000Rp7.500.000Rp2.250.000Rp10.000.000Rp3.000.000Rp15.000.000Rp4.500.000Rp20.000.000Rp6.000.000
Tabel tersebut hanya merupakan acuan perencanaan. Kemampuan membayar sebenarnya juga dipengaruhi oleh jumlah tanggungan, biaya tempat tinggal, kebutuhan kesehatan, kestabilan pekerjaan, dan kondisi keluarga.
Apakah Rasio di Bawah 30% Selalu Aman?
Belum tentu. Rasio 30% sebaiknya diperlakukan sebagai batas atas, bukan target yang harus digunakan seluruhnya.
Seseorang dengan penghasilan Rp5.000.000 dan tanggungan keluarga tentu memiliki kemampuan berbeda dengan seseorang yang berpenghasilan sama tetapi tidak memiliki tanggungan.
Sebelum mengambil cicilan, hitung terlebih dahulu:
Penghasilan bersih − kebutuhan pokok − tabungan wajib − dana darurat − cicilan berjalan = sisa cashflow
Jika hasilnya terlalu kecil atau negatif, cicilan baru belum aman meskipun rasio utang masih berada di bawah 30%.
Tanda Cicilan Mulai Tidak Sehat
Kondisi cicilan perlu segera dievaluasi apabila: