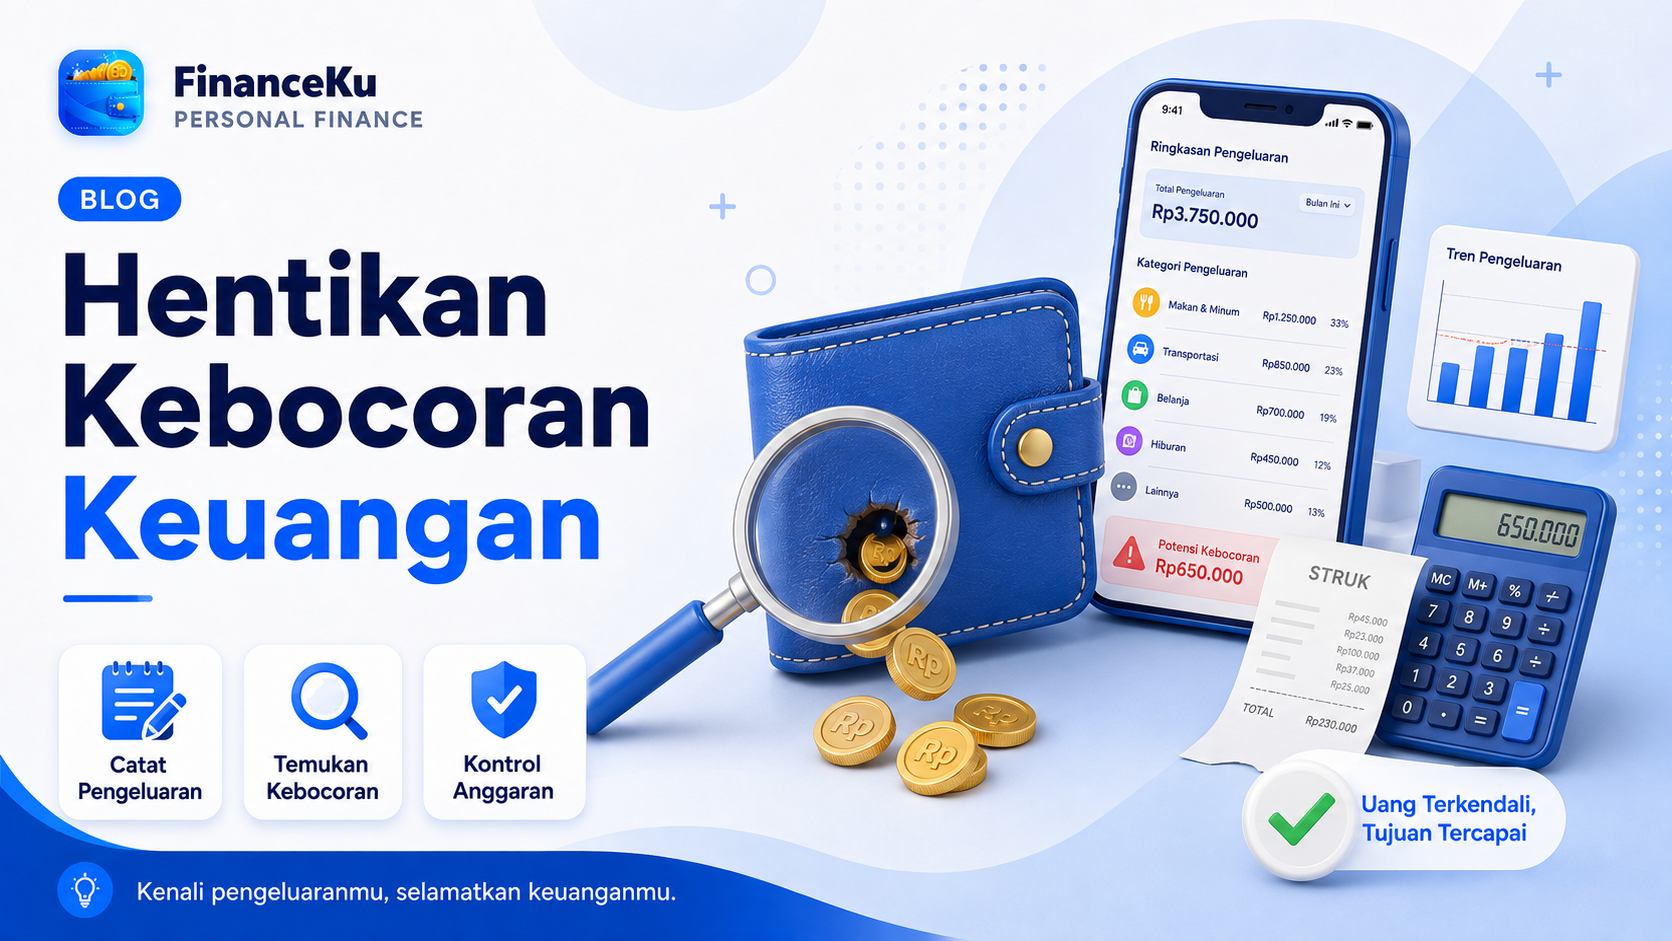
Pernah merasa penghasilan baru diterima, tetapi dalam beberapa hari saldo sudah berkurang drastis? Ketika diperiksa, tidak ada pembelian besar yang dilakukan. Uang seolah-olah habis begitu saja.
Kondisi tersebut biasanya disebabkan oleh kebocoran keuangan, yaitu pengeluaran kecil atau berulang yang terlihat sepele, tetapi jumlahnya menjadi besar ketika dikumpulkan selama satu bulan.
Kebocoran keuangan sering tidak disadari karena setiap transaksinya bernilai kecil. Jika dibiarkan, kebiasaan ini dapat menghambat tabungan, mengurangi dana darurat, dan membuat tujuan keuangan semakin sulit dicapai.
Apa Itu Kebocoran Keuangan?
Kebocoran keuangan adalah penggunaan uang yang tidak direncanakan, tidak dipantau, atau tidak memberikan manfaat yang sebanding dengan pengeluarannya.
Contohnya meliputi:
Membeli makanan dan minuman karena impulsif.
Membayar langganan yang jarang digunakan.
Terlalu sering menggunakan layanan pesan antar.
Membayar biaya administrasi yang sebenarnya bisa dihindari.
Membeli barang hanya karena sedang diskon.
Menggunakan paylater untuk kebutuhan konsumtif.
Sering mengambil uang tunai tanpa mencatat penggunaannya.
Membayar denda karena terlambat melunasi tagihan.
Satu transaksi mungkin tidak terasa berat. Namun, apabila dilakukan berulang kali, dampaknya terhadap cashflow bisa sangat besar.
Mengapa Kebocoran Keuangan Sulit Disadari?
Pengeluaran besar biasanya mudah diingat karena jumlahnya terasa signifikan. Sebaliknya, transaksi senilai Rp10.000–Rp50.000 sering dianggap tidak penting.
Misalnya, seseorang membeli kopi seharga Rp25.000 setiap hari kerja. Dalam 22 hari, total pengeluarannya mencapai:
Rp25.000 × 22 hari = Rp550.000 per bulan
Jika kebiasaan tersebut berlangsung selama satu tahun:
Rp550.000 × 12 bulan = Rp6.600.000 per tahun
Jumlah tersebut sebenarnya dapat digunakan untuk membangun dana darurat, membayar cicilan, atau membiayai tujuan keuangan lainnya.