Memperpanjang waktu pencapaian.
Mengurangi nilai target.
Menambah sumber penghasilan.
Jangan memaksakan target hingga kebutuhan pokok dan perlindungan keuangan menjadi terganggu.
5. Tentukan Skala Prioritas
Tidak semua tujuan dapat dikerjakan secara bersamaan. Dahulukan target yang paling penting dan memiliki batas waktu paling dekat.
Urutan prioritas dapat dimulai dari:
Memenuhi kebutuhan pokok.
Melunasi utang bermasalah.
Membangun dana darurat.
Menyiapkan perlindungan dasar.
Membiayai tujuan jangka pendek.
Membangun tujuan jangka menengah.
Menyiapkan tujuan jangka panjang.
Jika memiliki beberapa tujuan sekaligus, alokasikan dana berdasarkan tingkat kepentingannya.
6. Buat Rekening atau Pos Terpisah
Pisahkan dana berdasarkan tujuan agar penggunaannya mudah dikontrol.
Sebagai contoh:
Pos dana pendidikan.
Pos uang muka rumah.
Pos modal usaha.
Pos liburan keluarga.
Pos masa pensiun.
Pemisahan ini membantu mencegah dana untuk satu tujuan terpakai bagi kebutuhan lainnya.
7. Menabung Secara Otomatis dan Konsisten
Cara paling efektif untuk mencapai tujuan adalah menyisihkan uang di awal setelah menerima penghasilan.
Gunakan transfer otomatis menuju rekening atau pos tujuan. Dengan demikian, menabung menjadi bagian dari kewajiban bulanan, bukan sekadar menunggu uang yang tersisa.
Jika belum mampu menyisihkan nominal besar, mulailah dari jumlah kecil. Konsistensi lebih penting daripada menunggu kondisi keuangan terasa sempurna.
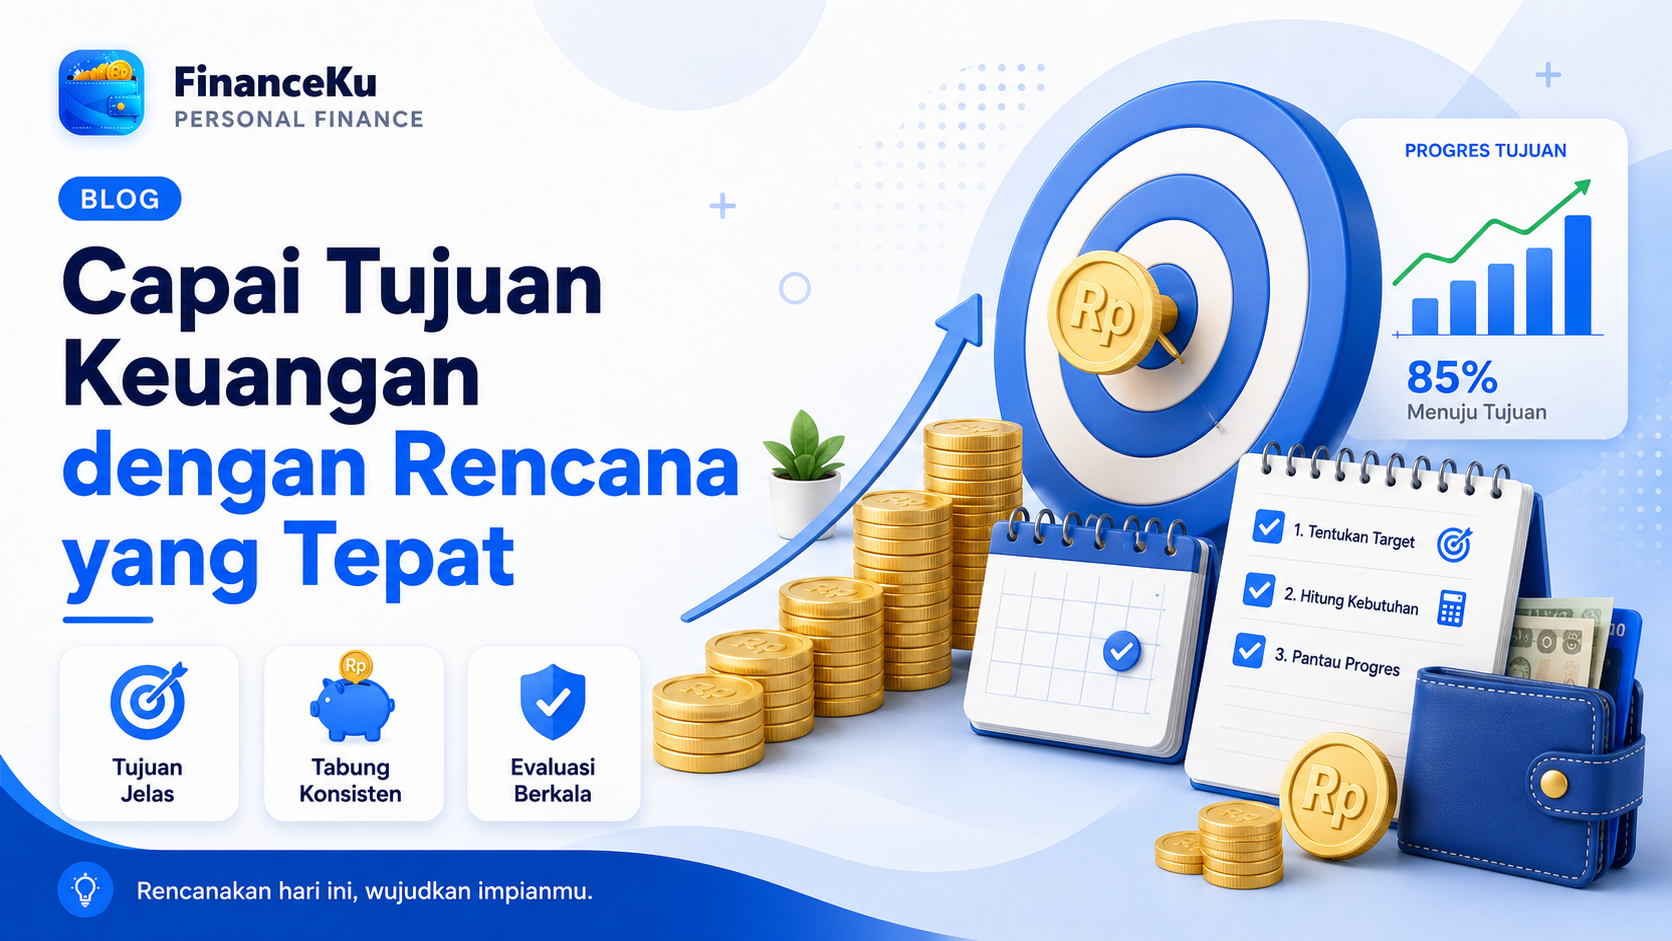
8. Pantau Perkembangan Target
Jangan hanya membuat rencana di awal. Periksa perkembangannya secara rutin.
Beberapa informasi yang perlu dipantau meliputi:
Target dana keseluruhan.
Dana yang sudah terkumpul.
Persentase pencapaian.
Kekurangan dana.
Sisa waktu.
Setoran yang dibutuhkan setiap bulan.
Sebagai contoh, jika target Anda Rp60.000.000 dan dana yang sudah terkumpul Rp30.000.000, berarti progresnya telah mencapai 50%.
Melihat perkembangan secara visual dapat meningkatkan motivasi untuk tetap konsisten.